- Uma solução KYC combina identificação, validação de identidade, avaliação de riscos e monitoramento contínuo.
- OCR, reconhecimento facial e prova de vida automatizam diferentes etapas da verificação.
- A profundidade das verificações deve acompanhar o risco de cada operação.
- A LGPD exige cuidados específicos com o tratamento de informações pessoais e biométricas.
- Tempo de verificação, aprovação, abandono e fraudes detectadas ajudam a avaliar os resultados.
Como funciona uma solução KYC?
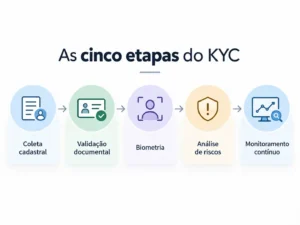
1. Coleta de dados cadastrais
O processo começa com informações como nome, CPF, telefone, endereço e, quando necessário, dados profissionais ou financeiros. Para pessoas jurídicas, podem ser necessários CNPJ, representantes e beneficiários finais. A coleta deve ser proporcional à finalidade e às exigências aplicáveis. Um cadastro enxuto reduz o esforço inicial, mas os dados precisam ser suficientes para permitir as verificações seguintes. Por exemplo, uma API de cadastro pode ajudar a identificar inconsistências entre CPF e telefone antes de solicitar documentos adicionais.2. Validação de documentos e informações
3. Biometria facial e prova de vida
4. Análise e classificação dos riscos
Depois de identificar o cliente, a empresa avalia o contexto da relação: comportamento suspeito, divergências, exposição a riscos financeiros e outros critérios pertinentes. Conforme a atividade, podem entrar verificações relacionadas a pessoas politicamente expostas e listas restritivas. O resultado deve orientar uma decisão objetiva: aprovação automática, solicitação de novas evidências, análise humana ou recusa justificada. As recomendações do Comitê de Basileia reforçam a necessidade de procedimentos de diligência compatíveis com o risco da relação.5. Monitoramento contínuo
A aprovação inicial não significa que o risco permanecerá igual. Mudanças de telefone, alterações cadastrais, movimentações atípicas ou repetidas tentativas de acesso podem justificar uma nova avaliação. O acompanhamento precisa observar sinais relevantes, com regras de atualização, registro e encaminhamento de alertas. Uma fraude de identidade sintética, por exemplo, pode utilizar informações verdadeiras e fictícias combinadas, exigindo análise de consistência além da conferência isolada dos dados.Quais tecnologias compõem uma solução KYC?
Uma boa arquitetura não depende de uma única ferramenta milagrosa. Cada tecnologia responde a uma pergunta diferente, e a combinação escolhida deve produzir evidências suficientes para o risco da operação.| Tecnologia | Função | Aplicação prática |
|---|---|---|
| OCR | Extrair textos de documentos | Preenchimento automático de cadastros |
| Reconhecimento facial | Comparar características faciais | Conferência entre selfie e documento |
| Prova de vida | Detectar sinais de presença real | Redução de tentativas de apresentação fraudulenta |
| APIs cadastrais | Cruzar atributos de identidade | Verificação de CPF e telefone |
| Motor de risco | Combinar sinais e aplicar regras | Aprovação, revisão ou bloqueio |
Exemplos de aplicação do KYC em diferentes negócios
O desenho correto depende de quando a empresa assume riscos. Um banco que libera crédito enfrenta uma exposição diferente da de uma plataforma que apenas permite criar um perfil. Aplicar exatamente as mesmas exigências aos dois casos tende a produzir desperdício ou proteção insuficiente.| Segmento | Exemplo de utilização | Benefício esperado |
|---|---|---|
| Fintech | Verificar CPF, documento e biometria na abertura de conta | Reduzir cadastros fraudulentos |
| Banco | Classificar o risco e aplicar diligência reforçada | Apoiar controles regulatórios |
| Marketplace | Confirmar a identidade de vendedores | Reduzir perfis fraudulentos |
| E-commerce | Reforçar a validação antes de compras a prazo | Controlar perdas sem prejudicar o checkout |
| Software B2B | Verificar representantes antes de operações sensíveis | Fortalecer a confiabilidade contratual |
Como implementar KYC respeitando a LGPD e a experiência do usuário?
A proteção de dados precisa estar na arquitetura, não somente nos termos de uso. Informações biométricas vinculadas a pessoas naturais recebem tratamento especial pela LGPD. A empresa deve determinar a base legal adequada, limitar as informações coletadas, proteger o armazenamento e definir responsabilidades e períodos de retenção. O consentimento não é automaticamente a base legal de todo procedimento KYC. Quando ele for utilizado, precisa atender aos requisitos legais aplicáveis. O conteúdo sobre API e LGPD explora como incorporar essa obrigação às jornadas digitais sem criar obstáculos desnecessários. Na integração, as credenciais de API exigem proteção, permissões limitadas e mecanismos de revogação. Antes de ativar verificações em produção, uma sandbox de API ajuda a testar respostas, erros, indisponibilidades e situações excepcionais. O usuário também precisa compreender por que determinada verificação está sendo solicitada. Instruções claras, processamento rápido e alternativas para falhas evitam que a segurança se transforme em uma barreira comercial.Quais KPIs mostram se a solução KYC está funcionando?
Medir apenas quantas fraudes foram bloqueadas produz uma visão incompleta. Uma política extremamente restritiva pode barrar fraudadores, mas também afastar clientes legítimos. A análise precisa equilibrar eficiência, conversão e perdas efetivamente evitadas.| KPI | Como acompanhar |
|---|---|
| Tempo médio de verificação | Tempo total das análises dividido pelas verificações concluídas |
| Taxa de aprovação | Cadastros aprovados divididos pelos cadastros avaliados |
| Abandono cadastral | Jornadas iniciadas e não concluídas em relação às iniciadas |
| Fraudes detectadas | Ocorrências confirmadas por período e tipo |
| Taxa de revisão manual | Casos enviados para análise humana sobre o total avaliado |
- O processo de KYC pode ser estruturado em seis etapas de identificação e gestão de riscos.
- A combinação de prova de vida e biometria ajuda a verificar identidades digitais.
- Os testes em sandbox ajudam a preparar integrações de identidade para produção.
Confiança digital exige verificações proporcionais ao risco
Uma solução KYC eficiente não é aquela que reúne mais exigências, mas aquela que permite decisões consistentes com evidências adequadas. Coleta cadastral, validação documental, biometria, análise de risco e monitoramento precisam funcionar como partes de um mesmo processo. Para empresas que desejam conectar verificações de identidade aos próprios sistemas, o ID ZapSign oferece uma infraestrutura de verificações por API que pode apoiar a implementação de uma solução KYC ajustada aos riscos de cada operação.Perguntas frequentes (FAQ)
KYC significa Know Your Customer, ou Conheça Seu Cliente. É um conjunto de procedimentos para identificar pessoas, verificar informações e avaliar riscos antes e durante uma relação comercial. Seu alcance depende da atividade e das exigências regulatórias aplicáveis. Não se limita a pedir documentos: inclui procedimentos de decisão e, quando necessário, monitoramento posterior.
A validação de identidade procura confirmar informações e evidências associadas a uma pessoa. KYC tem um alcance maior: utiliza essas verificações para avaliar o risco da relação comercial, apoiar decisões e acompanhar eventuais mudanças. A validação é uma parte do processo, não um substituto completo da política de conhecimento do cliente.
Não existe uma obrigação idêntica para todas as empresas. Instituições de setores regulados podem estar sujeitas a procedimentos específicos de identificação, qualificação e monitoramento. Outros negócios podem adotar verificações por necessidade contratual ou prevenção de fraudes. A definição dos controles deve considerar a atividade, os riscos e as normas efetivamente aplicáveis.
Sim. Dependendo da finalidade e do risco, uma empresa pode combinar dados cadastrais, consultas a fontes confiáveis, documentos e outras evidências. A biometria acrescenta proteção quando é necessário confirmar a correspondência entre uma pessoa e sua identidade declarada, mas não constitui requisito universal de toda jornada KYC. A decisão deve ser proporcional ao contexto.
Comece solicitando apenas os dados necessários à etapa inicial e acrescente verificações quando houver risco que justifique o esforço. Utilize instruções claras, integração automatizada e alternativas para falhas de câmera ou documentos. Acompanhe tempo médio, abandono por etapa, aprovação e fraudes confirmadas. Segurança eficiente precisa proteger o negócio sem excluir clientes legítimos.

Getúlio Santos é CEO da ZapSign, advogado, entusiasta de tecnologia e empreendedor.