O Proceso KYC En el comercio electrónico que implica pagos a plazos, es fundamental confirmar la identidad del comprador antes de asumir cualquier riesgo financiero. KYC para el comercio electrónico Organiza la identificación, la validación y la toma de decisiones, mientras que la verificación de identidad transforma los datos declarados en pruebas suficientes para respaldar que esa identidad existe y pertenece a la persona presente en el trayecto.
En nuestro sistema de crédito o BNPL (Sistema Nacional de Crédito Brasileño), el objetivo no es crear una base de datos de clientes engorrosa, sino reducir el fraude sin afectar las tasas de aprobación, las tasas de conversión ni la velocidad del proceso de pago.
El punto de partida es sencillo: cuanto mayores sean las consecuencias de una aprobación errónea, mayor será la confianza requerida. Una compra pequeña, con un registro consistente y un historial regular, puede realizarse sin mayores problemas. Sin embargo, una primera compra de alto valor, con discrepancias en el registro o un número de teléfono sospechoso, requiere un análisis más exhaustivo antes de otorgar el crédito.
Resumen
- En el comercio electrónico, el proceso KYC (Conozca a su cliente) con condiciones de pago debe calibrarse en función del riesgo de la compra y la verificación de identidad.
- El CPF (DNI brasileño), el número de teléfono y la coherencia del registro pueden constituir la primera capa de verificación.
- Los documentos, las selfies y los datos biométricos funcionan mejor como un trampolín que como una barrera universal.
- La política debe medir el fraude y la conversión simultáneamente.
¿Cómo estructurar el proceso KYC para el comercio electrónico según el riesgo en el momento del pago?
El primer error consiste en tratar cada compra a plazos como si conllevara el mismo riesgo. No es así. Una regla bien diseñada comienza por identificar el momento en que la empresa asume realmente el riesgo: creación de cuenta, solicitud de aumento del límite de crédito, primera compra a plazos, cambio de número de teléfono, cambio de domicilio o intento de utilizar un método de pago distinto al habitual.
Esta lógica es coherente con enfoque basado en el riesgo Tal como lo recomienda el GAFI: la calidad del proceso no solo depende de la recopilación de datos, sino también de comprender qué información se verifica y qué evidencia debe conservarse. Para quien toma las decisiones, esto cambia la pregunta. En lugar de "¿cuántos pasos de KYC tendremos?", la pregunta se convierte en "¿qué riesgo reduce cada paso?".
1. Recopile la cantidad mínima de datos y valide las relaciones entre ellos.
El nombre, el CPF (número de identificación fiscal brasileño) y el número de teléfono pueden ser suficientes para iniciar el análisis en muchos procesos, pero la validez de los datos no garantiza la identidad. Un CPF puede existir y un número de teléfono puede estar activo sin pertenecer a la misma persona. Por lo tanto, es importante cotejar los atributos y verificar la coherencia, como en el flujo de... CPF y número de teléfonoEl mismo razonamiento se aplica a los signos de SÍ intercambiar o para verificación de número cuando la línea telefónica participa en la autenticación.
En ZapSign ID, retomé una pregunta que considero fundamental para cualquier producto digital: ¿quién está al otro lado? La idea de transformar las preguntas sobre identidad, como la relación entre el CPF (número de identificación fiscal brasileño) y el número de teléfono, el cambio reciente de tarjeta SIM o la correspondencia entre una selfie y un documento, en verificaciones objetivas demuestra por qué el KYC (Conozca a su cliente) funciona mejor cuando cada consulta conduce a una decisión concreta.
Los documentos y las selfies deberían ser un paso más allá, no un ritual.
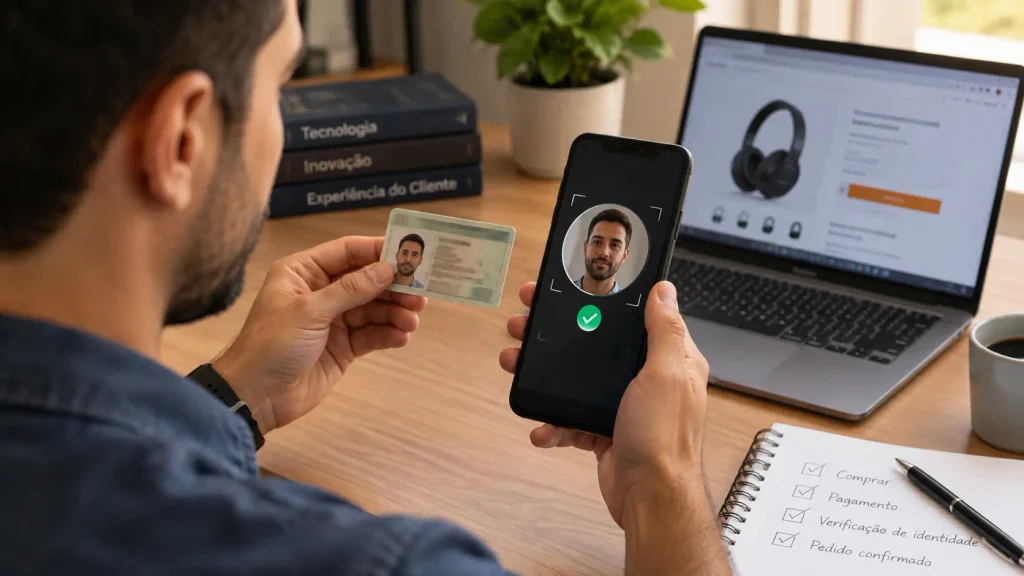
Exigir identificación y una selfie a cada comprador puede parecer la opción más segura, pero también puede aumentar el abandono de la compra, los costos y los falsos positivos innecesarios. Lo ideal es un enfoque gradual.
Los registros consistentes se procesan con poca fricción; las discrepancias, las compras de alto valor, la primera transacción significativa o los indicios de fraude reciben un paso más allá. En este punto, selfie con documento, biometría facial e En vivo sin KYC Empiezan a responder preguntas específicas, en lugar de limitarse a "endurecer" el proceso de pago.
O modelo de verificación de identidad GOV.UK demuestra claramente esta progresión: permite recopilar pruebas, validar su autenticidad, verificar el historial de identidad, evaluar el riesgo de fraude y confirmar que la identidad pertenece al solicitante, lo que aumenta la confianza a lo largo de todo el proceso. En el comercio electrónico, la consecuencia práctica es evidente: no todas las compras requieren el mismo nivel de verificación.
| Situación | Respuesta sugerida | Objetivo |
|---|---|---|
| Registro consistente y de bajo riesgo | Aprobación automática | Conservar la conversión |
| Divergencia moderada | Documenta o toma una selfie como un paso adelante. | Aumentar la confianza |
| Fuerte indicio de fraude. | Revisar o bloquear | Contener la pérdida |
2. Transformar los controles en decisiones operativas.
La verificación sin reglas de decisión solo acumula señales. El proceso de pago necesita saber qué aprobar, qué enviar para revisión y qué bloquear. API para KYC Resulta útil cuando devuelve resultados que pueden incorporarse al motor de riesgo, mientras que el concepto de KYC modular Te permite añadir nuevas capas sin tener que reconstruir todo el proceso.
Tengo una clara preferencia por la seguridad que protege sin interponerse en el camino. Cuando hablamos públicamente sobre el uso de señales de red para combatir el fraude de identidadLa ventaja radicaba precisamente en reforzar la confianza sin crear un nuevo paso visible para cada usuario. En los planes de pago a plazos y en el sistema BNPL (Sistema Nacional de Préstamos de Brasil), este principio es valioso: aumentar la fricción solo cuando el riesgo lo justifique.
Consulte también estos artículos relacionados:
- Aprenda a reconocer las señales de fraude de identidad sintética.
- Consulta cómo ajustar los controles según el nivel de riesgo.
- Aprende a automatizar las validaciones de registro mediante una API.
El monitoreo y los indicadores clave de rendimiento (KPI) muestran si la protección está correctamente calibrada.
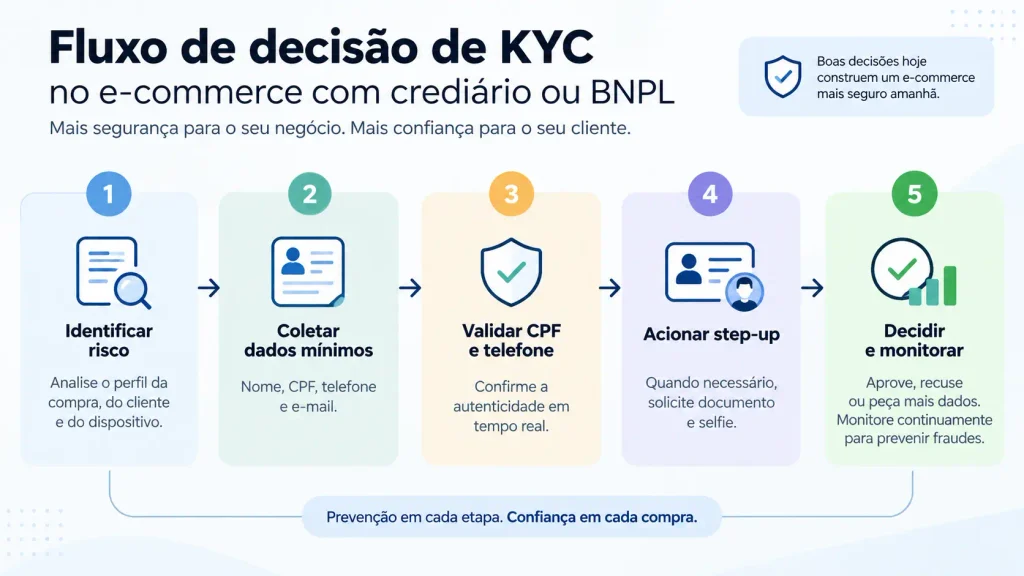
El proceso KYC no termina con la aprobación. Tras la compra, conviene observar los cambios en la información de registro, los intentos repetidos, los cambios de número de teléfono, las devoluciones de cargo, los fraudes confirmados y los patrones de uso inusuales. En una operación de financiación de autoservicio, una cuenta que cambia la información de contacto antes de realizar nuevas compras puede requerir una reevaluación. En BNPL (Red Bancaria Brasileña), múltiples transacciones en un corto período de tiempo pueden justificar una nueva evaluación de riesgos.
El volumen del mercado refuerza la necesidad de calibración. Según el Encuesta de la CFPBDe los consumidores encuestados, el 21,2 % utilizó el sistema BNPL (compra ahora, paga después) en 2022, y el 63 % de los usuarios tuvo préstamos simultáneos en algún momento del año. La lección para este producto no es copiar una política de otro mercado, sino reconocer que los pagos rápidos a plazos requieren controles que se adapten a la escala y la frecuencia de uso.
| KPI | Lo que revela |
|---|---|
| Taxa de aprobación | Si el gobernante está liberando clientes legítimos |
| Conversión de pago | ¿Cuánta fricción añade la verificación? |
| Tiempo de verificación | Impacto del análisis en la experiencia |
| Fraude y contracargos | Eficacia financiera de los controles |
| Falso positivo | Clientes legítimos afectados por la norma |
Estos indicadores deben interpretarse en conjunto. Eliminar el fraude a costa de perder buenos clientes no garantiza el éxito. Lo mismo ocurre al maximizar la conversión aceptando pérdidas crecientes. El diseño debe revisarse a medida que cambian el comportamiento, el producto, el importe de la transacción, el fraude y la experiencia del usuario.
Una buena política de identidad protege el crédito sin obstaculizar las compras.
Las ventas a crédito y el sistema BNPL (Sistema Nacional de Crédito Brasileño) requieren rapidez, pero la rapidez sin una identificación confiable traslada el problema al fraude, la cobranza y el servicio al cliente. El mejor diseño utiliza datos mínimos, valida las relaciones entre atributos, agrega documentos y selfies solo cuando es necesario, toma decisiones con reglas claras y continúa monitoreando el riesgo después de la aprobación.
Si su producto necesita ser colocado KYC para el comercio electrónico dentro del proceso de pago con verificaciones proporcionales, vale la pena conocer el ID de ZapSign.
Perguntas frecuentes (FAQ)
El proceso KYC (Conozca a su cliente) en el comercio electrónico consiste en un conjunto de verificaciones para identificar al comprador, validar que los datos le pertenecen, evaluar los riesgos y decidir si se puede realizar una compra o otorgar un crédito. En las transacciones de pago a plazos o BNPL (Sistema Nacional de Crédito de Brasil), el nivel de verificación debe corresponder al riesgo de la operación.
No necesariamente. Los documentos y las selfies tienen más sentido cuando existen indicios que justifican una mayor confianza, como discrepancias en la información de registro, una primera transacción de alto valor o un comportamiento inusual. Aplicar el mismo requisito a todos puede aumentar el abandono de cuentas y los costos sin generar una mejora proporcional en la seguridad.
Un flujo de trabajo inicial podría incluir el uso del nombre, el CPF (número de identificación fiscal brasileño), el número de teléfono y la coherencia del registro, siempre que la recopilación de datos sea adecuada para el propósito. A medida que aumenta el riesgo, se pueden incluir otras pruebas, como documentos, selfies, datos biométricos, comprobante de vida y señales asociadas con el teléfono o el comportamiento de la cuenta.
La mejor estrategia consiste en combinar verificaciones silenciosas con verificaciones más exhaustivas. Los registros de bajo riesgo se someten a un proceso breve; los casos con discrepancias reciben verificaciones adicionales. Posteriormente, la empresa compara el fraude, la aprobación, la conversión, el tiempo de verificación y los falsos positivos para ajustar el parámetro de referencia en función de los resultados reales.
Los principales indicadores son la tasa de aprobación, la conversión en el proceso de compra, el tiempo de verificación, el fraude confirmado, las devoluciones de cargo y los falsos positivos. Según la operación, también conviene monitorizar la revisión manual, el abandono por etapa y el coste por verificación. Analizarlos en conjunto evita priorizar la seguridad en detrimento de los clientes legítimos.

Getúlio Santos es el director ejecutivo de ZapSign, abogado, entusiasta de la tecnología y emprendedor.